При нов апартамент данъкът върху добавената стойност (ДДС) често променя реалната цена с 20 на сто спрямо нетната оферта. Правилата са в Закона за данък върху добавената стойност (ЗДДС). Общият преглед на ДДС при сделки с апартаменти е в ДДС при сделки с апартаменти. Тук фокусът е кога сградата е нова и кога продавачът може да избере да начисли данък.
Преди да сравнявате две оферти, сведете ги до една база: цена с ДДС или цена без ДДС. По-долу: ставката 20 на сто, освободените доставки, определението за нова сграда, земята до нея, опцията продавачът да начисли данък, връзката между фактура и нотариален акт и как се пишат цените на пазара.
Ставка 20 на сто
Стандартната ставка е 20 на сто. ЗДДС, чл. 66, ал. 1. Когато доставката на жилището е облагаема, данъкът е по тази ставка, освен ако не попадате в друг специален режим, който законът предвижда за конкретни случаи. За масовата покупка на нов апартамент от инвеститор става дума именно за 20 на сто.
Смесването на нетни и брутни цифри е честа причина да изберете по-евтиното, което всъщност е по-скъпо. Поискайте писмено потвърждение каква е базата в офертата и в предварителния договор.
Освободени доставки и изключения
По подразбиране са освободени земята и ограничените вещни права върху нея (чл. 45, ал. 1), както и сградите, които не са нови, заедно със земята до тях (ал. 3). Новата сграда е облагаема, защото освобождаването по ал. 3 не се прилага за нея. Това е логиката: старото жилище може да е освободено, новото влиза в облагаемия кръг.
Освобождаването не е автоматичен печат върху всяка стара сграда. По-долу е опцията продавачът да начисли ДДС и върху иначе освободена доставка. Затова питайте конкретно за вашия обект, не се водете само по годината на строеж от обявата. Годината в рекламата не замества данъчната квалификация към датата на доставката.
Какво е нова сграда
Нова сграда по § 1, т. 5 от допълнителните разпоредби на ЗДДС е такава, при която към данъчното събитие е налице поне едно от следните:
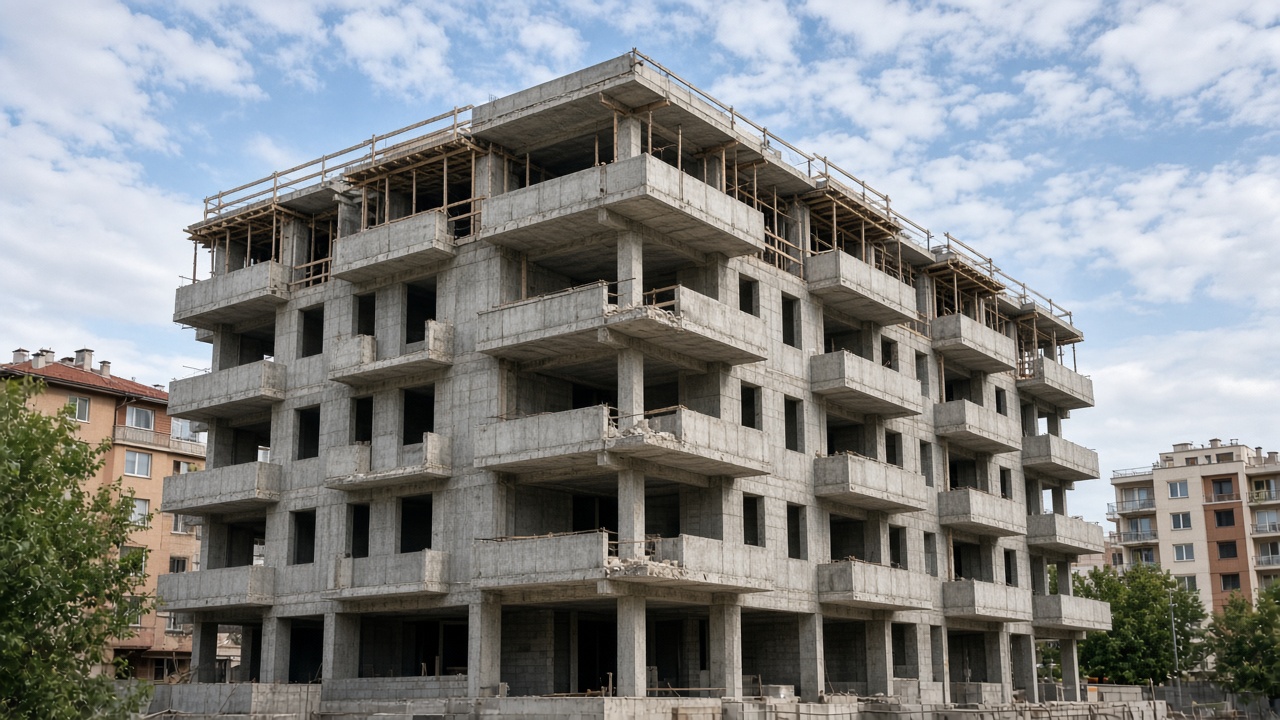
- все още е в груб строеж, или
- не са изминали 60 месеца от разрешението за ползване или от удостоверението за въвеждане в експлоатация, или
- е извършена основна преработка по законовите правила.
Шесетдесет месеца са пет години от разрешителния документ за ползване. Ако купувате апартамент в сграда, въведена преди по-малко от пет години, тя все още може да се третира като нова за целите на ДДС. При груб строеж облагаемостта също следва правилото за нова сграда.
Поискайте от продавача копие от разрешението за ползване или удостоверението за въвеждане и датата му. Без дата не можете да прецените дали 60-месечният период тече. За покупка в процес на строителство вижте покупка на апартамент в строеж и схемата покупка на две стъпки при груб строеж.
При основна преработка въпросът е фактологичен и правен: дали работите попадат в законовото понятие. Не решавайте само по рекламен текст дали напълно обновена сграда попада в законовото понятие. Потърсете данъчен консултант, ако случаят е граничен.
Земя до нова сграда и УПИ
Земята до нова сграда е облагаема (чл. 45, ал. 5, т. 4). Регулиран парцел (УПИ) по правило е облагаем, освен земята до стара сграда, която попада в освобождаването заедно със старата сграда. При сделка апартамент плюс идеални части от земята в нова сграда очаквайте ДДС логиката да следва новия статус на сградата, не старо жилищно освобождаване.
Ако купувате дворно място с къща, уточнете дали сградата е нова по ЗДДС и как продавачът третира земята. Разделянето на цената между сграда и земя във фактурата трябва да е ясно и съгласувано с договора. Неясна разбивка води до спорове при плащане и при евентуално възстановяване на данък от страна на купувач с право на приспадане.
Опция продавачът да начисли ДДС
Продавачът може да избере да начисли ДДС върху доставка, която иначе би била освободена: стара сграда, определена земя, някои жилищни наеми. Това е чл. 45, ал. 7. Старата сграда не е автоматично без ДДС. Ако продавачът е упражнил опцията, ще видите данък във фактурата дори при сграда извън определението за нова.
Преди да приемете цена, попитайте изрично: има ли начислен ДДС и по кое основание. Поискайте чернова на фактурата или писмено потвърждение в предварителния договор. Ако купувате като физическо лице за собствено ползване, обикновено не приспадате ДДС. Цената с данък е реалната ви цена.
Ако купувате чрез дружество и смятате да приспадате данък, консултирайте се предварително. Правото на приспадане зависи от статута ви и от характера на доставката, не от желанието на брокера.
Фактура и нотариален акт
Фактурата е данъчният документ. Нотариалният акт прехвърля собствеността и може да споменава или да не споменава ДДС с пълна яснота. Четете и двата. Разминаване между брутна цена в акта и данъчна основа във фактурата е повод да спрете и да поискате разяснение преди подпис.
Запазете фактурата заедно с предварителния договор и акта. При спор за данъка документите са вашата следа. Не разчитайте само на имейл от брокер. Ако плащате на етапи, следете дали всеки аванс е фактуриран според договора.
Как се пишат цените на пазара
Пазарна практика, не закон: много инвеститори обявяват потребителска цена, която вече включва ДДС. Други пишат нетна цена плюс ДДС. Предварителният договор трябва да казва с ДДС или без ДДС. Не приемайте, че всяка обява е плюс 20 на сто отгоре върху показаната цифра. Проверете формулировката в договора и в офертата.
В договора запишете: обща цена, дали включва ДДС, ставка, кой издава фактура и кога. Ако плащате на етапи, уточнете дали всеки аванс е с ДДС. При неясна обява поискайте коригирана оферта преди да дадете капаро.
Какво да направите
При нова сграда стандартната ставка е 20 на сто, когато доставката е облагаема. Освобождаването за стари сгради не важи за нови. Нова включва груб строеж, период до 60 месеца след разрешение за ползване или въвеждане, както и основна преработка. Земята до нова сграда е облагаема. Продавачът може да избере да начисли ДДС и върху иначе освободена доставка. Цената в обявата може да е с или без ДДС.
- Сведете офертите до една база: с ДДС или без ДДС, и поискайте писмено потвърждение.
- Поискайте от продавача копие от разрешението за ползване или удостоверението за въвеждане с дата.
- Попитайте изрично дали има начислен ДДС и по кое основание.
- Запишете в предварителния договор обща цена, дали включва ДДС, ставка, кой издава фактура и кога.
- Сверете брутната цена в нотариалния акт с данъчната основа във фактурата преди подпис.
- Запазете фактурата заедно с предварителния договор и акта.
Текстът е информативен и не замества нотариус, адвокат или данъчен консултант по конкретния случай.
Още по темата
Покупка на апартамент на две стъпки: груб строеж и акт след разрешение за ползване
Строителен надзор при къща: кой го прави и защо ви трябва
Технически паспорт на сградата
Какво да знаем при покупка на апартамент в строеж
Сподели в социални мрежи
 Сподели във Facebook
Линк към тази страница
 Споделяне
към приложение в телефона
Изпрати линк
 Сподели чрез Viber
Линк към тази страница
 Сподели чрез Messenger
Линк към тази страница
 Сподели чрез Telegram
Линк към тази страница
 Копирай линк
Натисни тук за копиране на линк към тази страница